Assurance bagage : le transporteur indemnise, mais votre dossier fait la différence
Une valise qui n’arrive pas, un sac volé à l’hôtel ou un bagage endommagé peuvent désorganiser un voyage et entraîner des dépenses immédiates. Selon le contrat, l’assurance bagage couvre la perte, le retard, le vol ou la détérioration des effets personnels. Elle complète souvent l’indemnisation du transporteur, à condition de déclarer rapidement le problème et de conserver les bonnes preuves.
À quoi sert réellement une assurance bagage ?
L’assurance bagage est une garantie incluse dans certaines assurances voyage, cartes bancaires haut de gamme ou assurances habitation avec garantie villégiature. Elle peut protéger les bagages enregistrés, les bagages cabine et, dans certaines limites, les effets personnels pendant le transport et le séjour.
Son intérêt est de prendre le relais lorsque la responsabilité du transporteur est limitée, contestée ou insuffisante pour couvrir le préjudice. Une compagnie aérienne, ferroviaire, un autocariste ou un croisiériste peut être responsable d’un bagage confié. Toutefois, l’indemnisation dépend des règles applicables, du poids du bagage, des justificatifs de valeur et des plafonds prévus au contrat.
Une protection qui dépasse la simple valise perdue
Une garantie bagages peut prévoir plusieurs niveaux de prise en charge : remboursement des biens de première nécessité après un retard, indemnisation d’un bagage définitivement perdu, remboursement en cas de vol avec effraction ou agression, et prise en charge d’une valise détériorée. Certains contrats couvrent aussi le matériel sportif, photo ou informatique, sous réserve de conditions précises.
Le transport n’est pas le seul moment à risque. L’assurance bagage peut également couvrir un vol dans une chambre d’hôtel, un véhicule fermé ou un lieu de séjour, si les circonstances correspondent aux garanties souscrites. Les documents d’identité, les espèces, les clés et les biens laissés sans surveillance sont fréquemment exclus. La couverture dépend donc toujours des conditions générales.
Perte, retard, vol ou dommage : qui doit vous indemniser ?
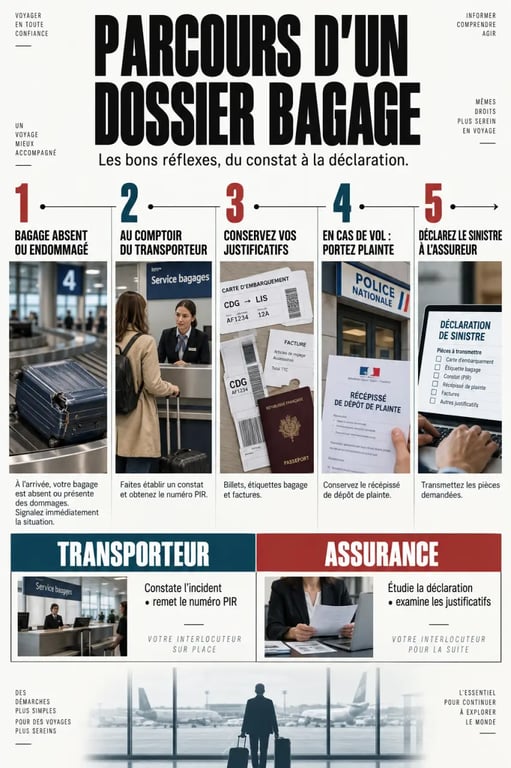
Le transporteur est généralement le premier interlocuteur lorsque le problème concerne un bagage enregistré. L’assureur intervient ensuite en complément, selon les garanties prévues. Il faut donc contacter les deux lorsque la situation le justifie : faire valoir ses droits auprès du transporteur et déclarer le sinistre à son assurance bagage.
Vos recours en cas de bagage retardé ou endommagé — Découvrez les droits des passagers et les délais officiels pour adresser une réclamation au transporteur.
| Situation | Interlocuteur immédiat | Ce que l’assurance peut ajouter |
|---|---|---|
| Bagage absent à l’arrivée | Service bagages du transporteur | Frais urgents, puis complément en cas de non-livraison |
| Valise détériorée pendant le trajet | Transporteur avant de quitter le terminal | Complément selon la valeur, la franchise et les exclusions |
| Vol pendant le séjour | Police ou autorités locales, puis assureur | Indemnisation des biens garantis sur présentation du dépôt de plainte |
| Retard de livraison | Transporteur | Remboursement possible des achats de première nécessité |
Les limites de la responsabilité du transporteur
Dans le transport aérien international, la Convention de Montréal fixe un plafond d’environ 1 667 € par passager. Sans justificatifs, une indemnisation indicative d’environ 20 € par kilogramme peut être retenue selon les situations. La Convention de Varsovie peut conduire à une indemnisation indicative d’environ 28 € par kilogramme. Ces montants peuvent rester inférieurs à la valeur réelle d’une valise contenant des vêtements, des équipements ou des appareils coûteux.
Un bagage est généralement considéré comme définitivement perdu après 21 jours. Pour une non-livraison, le signalement doit intervenir au plus tard dans les 14 jours sous la Convention de Montréal et dans les 21 jours sous la Convention de Varsovie. En cas de dommage, les délais sont plus courts : 7 jours maximum sous Montréal et 3 jours sous Varsovie.
Le bon réflexe à l’arrivée : créer votre dossier de preuve
À l’aéroport ou à la gare, rendez-vous au comptoir du transporteur avant de quitter la zone d’arrivée. Pour un bagage manquant ou endommagé, demandez un numéro PIR, pour Property Irregular Report. Ce document décrit l’incident, référence votre bagage et sert de pièce essentielle pour toute réclamation ultérieure.
- Photographiez la valise, son étiquette bagage, les dommages visibles et, si possible, le contenu.
- Conservez la carte d’embarquement, le billet, le reçu d’enregistrement et tous les échanges avec le transporteur.
- Demandez le PIR ou une attestation écrite de retard, de perte ou de détérioration.
- Gardez les factures des achats urgents réalisés pendant l’attente, notamment les vêtements, les produits d’hygiène ou les médicaments non remboursables par ailleurs.
- Déclarez le sinistre à l’assureur dans le délai contractuel et transmettez un dossier complet.
Faire circuler les preuves dans le bon canal
Chaque document répond à une question précise. Le PIR relie votre valise au transporteur, le dépôt de plainte établit les circonstances du vol, les factures justifient la valeur des biens et les photos montrent l’état du bagage au moment du constat. Sans ces éléments, l’assureur peut difficilement distinguer un dommage survenu pendant le voyage d’un problème antérieur. Préparez un dossier numérique unique, avec des fichiers nommés par date et par événement, au lieu d’envoyer des documents dispersés.
En cas de vol, la plainte est déterminante
En cas de vol de bagage ou d’effets personnels, déposez plainte auprès des autorités locales dès que possible. Certaines garanties exigent cette formalité dans les 48 heures. Décrivez précisément les circonstances, le lieu, l’heure, le mode d’effraction éventuel et les biens disparus. Une déclaration sur l’honneur ne remplace généralement pas un procès-verbal.
Plafonds, franchises et objets sensibles : ce qu’il faut lire avant de souscrire
Le montant annoncé par une assurance bagage ne correspond pas automatiquement à la somme versée. L’indemnisation dépend du plafond global, du sous-plafond par objet, de la franchise, de la vétusté et de la valeur prouvée. Une formule peut afficher une couverture jusqu’à 3 000 €, tout en limitant les objets de valeur à une partie du plafond total.
La vétusté et les sous-plafonds changent le remboursement
Un ordinateur, un appareil photo ou une montre ne sont pas toujours remboursés au prix d’achat. Le contrat peut appliquer une décote liée à l’ancienneté, sauf si une garantie en valeur à neuf est prévue. Chez Luko, les objets de valeur sont définis comme les biens hors vêtements de plus de 250 €, et leur indemnisation est limitée à 50 % du montant total de la garantie. Vérifiez aussi si les appareils électroniques sont couverts en soute : les placer en cabine reste souvent plus prudent.
Les franchises demandent la même attention. Si le préjudice est faible ou proche de la franchise, la déclaration peut ne donner lieu à aucun remboursement. Comparez donc la valeur de vos biens, le montant maximal garanti et le coût de la prime avant de souscrire. Cette comparaison est particulièrement utile lorsque vous transportez du matériel photo, informatique ou sportif.
Assurance voyage, carte bancaire ou assurance habitation : quelle protection choisir ?
Une carte bancaire peut inclure une assurance voyage, mais seulement si les conditions de paiement, le type de carte et la durée du séjour sont respectés. Les plafonds bagages, les exclusions et les personnes couvertes diffèrent fortement d’un établissement à l’autre. Ne supposez pas qu’une carte couvre automatiquement un smartphone, une valise en soute ou les achats de première nécessité.
L’assurance habitation peut comporter une garantie villégiature utile pendant les vacances, notamment contre le vol dans un hébergement. Elle ne remplace pas nécessairement une assurance voyage : le transport, le retard de livraison et les frais urgents peuvent être exclus ou encadrés différemment.
Avant de choisir, comparez les protections déjà détenues et recherchez quatre informations dans les conditions générales : les événements couverts, le plafond par personne, la franchise et les règles applicables aux objets de valeur. Pour un séjour long, un voyage avec du matériel coûteux ou plusieurs vols, une assurance voyage incluant une garantie bagages étendue peut offrir une protection plus lisible. La bonne formule est celle qui correspond à la valeur de vos biens, au mode de transport et aux risques réellement couverts pendant le séjour.