Assurance mobilité internationale : quelle couverture choisir ?
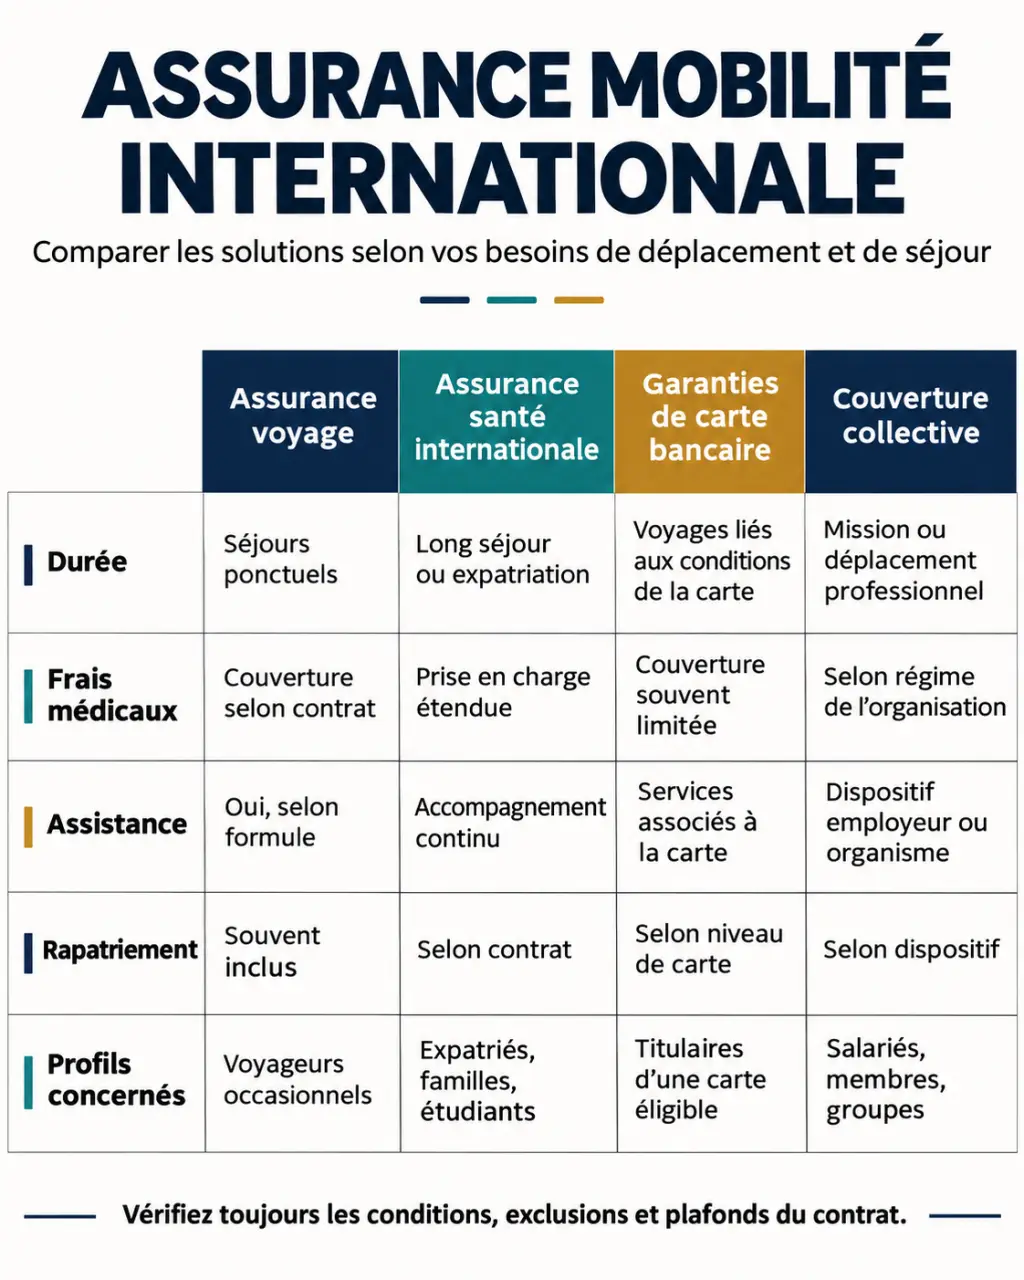
Une assurance mobilité internationale protège tout ou partie des frais et des risques liés à un séjour à l’étranger. Pour un voyage temporaire, une assurance voyage peut suffire. Pour vivre durablement hors de France, une assurance santé internationale est souvent plus adaptée aux soins courants. En mission professionnelle, une couverture collective peut compléter la protection personnelle du salarié.
Le bon choix dépend surtout de votre destination, de la durée du séjour et de vos activités. Comparez en priorité les frais médicaux, l’hospitalisation, l’assistance et le rapatriement : ces garanties ne sont ni automatiques ni identiques d’un contrat à l’autre.
Quelle assurance pour votre projet à l’étranger ?
La mobilité internationale n’est pas une formule d’assurance unique. Le terme recouvre des protections destinées aux personnes qui voyagent, étudient ou travaillent hors de leur pays. Certaines répondent aux imprévus d’un séjour court ; d’autres couvrent aussi le suivi médical d’une vie à l’étranger.
| Votre situation | Solution à envisager | Point décisif |
|---|---|---|
| Voyage ou séjour temporaire | Assurance voyage individuelle | Urgences médicales, assistance et activités prévues |
| Études à l’étranger | Assurance voyage longue durée ou formule étudiante | Durée de couverture, soins et exigences de l’établissement |
| Expatriation ou retraite à l’étranger | Assurance santé internationale | Soins courants, hospitalisation et suivi dans la durée |
| Mission ou déplacements professionnels | Contrat collectif ou assurance professionnelle adaptée | Activités couvertes et articulation avec la protection personnelle |
| Famille accompagnante | Formule individuelle ou collective avec ayants droit | Inclusion de chaque personne et étendue de ses garanties |
Un voyageur au long cours peut avoir besoin d’une couverture des accidents et des urgences, sans chercher à assurer ses soins habituels. À l’inverse, une personne installée à l’étranger peut vouloir inclure consultations régulières, médicaments ou suivi d’une grossesse. Ces postes ne figurent pas forcément dans une assurance voyage.
Pour les nomades qui travaillent en route, la distinction compte aussi : une activité professionnelle exercée à distance, une mission sur site et un trek pendant les congés ne sont pas nécessairement couverts de la même façon.
Les garanties à comparer en priorité
Frais médicaux et hospitalisation
La garantie médicale peut prendre en charge les consultations, examens, médicaments et frais d’hospitalisation après une maladie ou un accident. Le contrat précise les soins concernés, les montants remboursables et les éventuelles conditions d’accord préalable.
Pour un séjour long, intéressez-vous aussi aux soins courants, dentaires et optiques, ainsi qu’au suivi des maladies chroniques. Une formule limitée aux urgences ne remplace pas nécessairement une couverture santé complète. Les soins liés à une affection préexistante peuvent être exclus, limités ou soumis à des conditions particulières.
Assistance et rapatriement
L’assistance aide à trouver une solution en cas de problème : orientation vers un établissement, coordination avec les médecins ou organisation d’un transport médical, si le contrat le prévoit. Le rapatriement médical correspond au retour organisé lorsque l’état de santé et les conditions locales le justifient. Il n’est pas inclus dans toutes les formules.
Le transport médical, l’évacuation liée à une situation de sécurité et le simple retour anticipé sont trois prestations différentes. Une garantie de rapatriement médical ne couvre donc pas forcément une évacuation après une crise dans le pays de séjour.
Garanties complémentaires
Selon la formule, vous pouvez ajouter ou trouver une protection pour les bagages, les frais de recherche, l’assistance juridique, l’annulation ou l’interruption du voyage. Pour une mission, les équipements professionnels et les effets personnels peuvent également faire l’objet de garanties spécifiques. Une garantie bagages, par exemple, n’implique pas automatiquement que votre ordinateur professionnel soit couvert pendant toute la durée du séjour.
Assurance voyage, santé internationale ou carte bancaire ?
L’assurance voyage vise principalement les imprévus d’un séjour temporaire : accident, maladie soudaine, assistance et parfois annulation ou bagages. Sa durée et ses prestations sont encadrées par le contrat.
L’assurance santé internationale répond davantage aux besoins d’une personne qui vit hors de son pays : elle peut associer hospitalisation, médecine courante et options de suivi. Certaines formules complètent un régime existant ; d’autres constituent la couverture principale prévue par le contrat.
Une carte bancaire peut comporter des garanties d’assurance et d’assistance, mais leur durée, leurs plafonds et les personnes couvertes varient. Certaines prestations supposent que le voyage ait été payé avec la carte. Ne considérez pas sa possession comme une couverture illimitée, surtout pour un séjour prolongé ou une activité professionnelle.
Votre protection sociale habituelle et les droits ouverts dans le pays d’accueil peuvent aussi intervenir. Une assurance privée ne les remplace pas nécessairement : le remboursement peut dépendre de leur intervention préalable. En Europe, la carte européenne d’assurance maladie facilite l’accès aux soins publics médicalement nécessaires lors d’un séjour temporaire, mais elle ne remplace pas une assurance rapatriement et ne garantit pas la gratuité de tous les soins.
Comment lire les limites d’un contrat ?
Deux devis qui affichent les mêmes garanties peuvent laisser des restes à charge très différents. Avant de comparer leurs prix, examinez ces éléments :
- Zone géographique : les pays traversés, les escales et les retours temporaires dans le pays d’origine sont-ils inclus ? Certaines zones peuvent être exclues.
- Durée : la couverture commence et se termine aux dates prévues. Une prolongation du voyage ne prolonge pas forcément le contrat.
- Plafond : il s’agit du maximum remboursable. Il peut s’appliquer par soin, par événement ou sur une période donnée.
- Franchise : c’est la part qui reste à votre charge avant intervention de l’assureur, selon les modalités du contrat.
- Délai de carence : certaines garanties ne prennent effet qu’après une période définie, même si le contrat a déjà commencé.
- Exclusions : elles peuvent concerner certains sports, activités professionnelles, maladies préexistantes ou circonstances du sinistre.
- Conditions d’accès : l’âge, le pays de résidence, la date de départ ou un questionnaire médical peuvent influer sur l’acceptation ou les garanties.
Exemple fictif : une consultation couverte coûte 200 €. Avec une franchise de 50 € par consultation et un remboursement intégral du reste, l’assureur verse 150 €. Si un plafond de 100 € par consultation s’applique aussi, le versement est limité à ce montant. Dans les deux cas, ce calcul suppose que le soin est admissible et qu’aucune autre limite ne s’applique.
Regardez enfin si l’assureur peut payer directement l’hôpital ou si vous devez avancer les frais.
Combien coûte une assurance mobilité internationale ?
Il n’existe pas de prix unique : la destination, la durée, l’âge, le nombre de personnes assurées et le niveau de garanties influencent le devis. Les activités déclarées, la franchise et les options choisies peuvent aussi modifier la cotisation.
Pour comparer utilement deux offres, demandez des devis avec les mêmes dates, les mêmes pays et des garanties proches. Comparez ensuite le coût total du séjour, les plafonds médicaux, la franchise et les exclusions. Une formule moins chère peut devenir moins intéressante si elle ne couvre pas une activité prévue ou laisse une grande partie des frais à votre charge.
Un assureur propose ses propres contrats. Un courtier peut vous aider à examiner plusieurs solutions et à formuler vos besoins. Dans les deux cas, transmettez le même projet et demandez les conditions écrites avant de choisir.
La couverture des salariés en mission ou expatriés
Pour une entreprise, le premier travail consiste à distinguer les populations : voyageurs d’affaires occasionnels, salariés en mission longue, expatriés, télétravailleurs et familles accompagnantes. Leurs besoins ne se limitent pas aux frais médicaux d’urgence.
Un contrat collectif peut associer santé, assistance, prévoyance et garanties en cas d’accident, d’invalidité ou de décès. Certaines solutions ajoutent un accompagnement en matière de sécurité, d’évacuation ou de gestion de crise. Ces prestations restent distinctes et leur déclenchement dépend du contrat.
L’employeur doit aussi organiser la prévention et l’assistance adaptées aux déplacements professionnels. En pratique, il peut préparer une liste des collaborateurs concernés, des destinations et des contacts d’urgence, puis expliquer à chacun qui appeler et ce que couvre le contrat. Les ayants droit et les séjours personnels accolés à une mission ne sont pas automatiquement inclus.
Avant le départ : la checklist de souscription
- Décrivez votre projet : pays visités, dates, résidence, études ou travail, activités sportives et personnes accompagnantes.
- Identifiez vos protections existantes : régime de santé, contrat employeur et carte bancaire, avec leurs conditions et leurs limites.
- Choisissez les garanties utiles : urgences seules ou soins courants, hospitalisation, rapatriement et options adaptées à vos affaires.
- Comparez les conditions écrites : plafonds, franchises, exclusions, carences, accord préalable et avance des frais.
- Souscrivez avant le départ : conservez l’attestation, le numéro de contrat et les coordonnées de l’assistance, accessibles même sans connexion.
Vous changez de pays, prolongez votre séjour ou commencez une nouvelle activité ? Contactez l’assureur avant le changement. Il pourra indiquer si une modification du contrat est possible ; la couverture initiale ne s’étend pas automatiquement.
Que faire en cas d’urgence ou de demande de remboursement ?
En cas d’urgence grave, contactez d’abord les secours locaux ou rendez-vous dans un service d’urgence. Prévenez ensuite l’assistance dès que possible, ou faites-la appeler par un proche. Elle pourra vous orienter et organiser les prestations prévues. Pour une hospitalisation ou un transport médical, son accord préalable peut être nécessaire à la prise en charge.
Pour des soins non urgents, certains établissements peuvent être réglés directement par l’assureur ; ailleurs, vous devrez avancer les frais puis demander leur remboursement. Les contrats fixent en général un délai pour déclarer un sinistre : agissez sans attendre.
Conservez les factures détaillées acquittées, ordonnances, comptes rendus utiles et preuves de paiement. Ajoutez les éventuels décomptes d’un autre organisme et transmettez le dossier dès que possible. Gardez une copie de chaque document et le numéro de votre demande jusqu’au règlement.
Questions fréquentes sur l’assurance mobilité internationale
Qui peut souscrire une assurance santé internationale ?
Toute personne qui part vivre, étudier ou travailler à l’étranger peut en principe y prétendre, à titre individuel ou par l’intermédiaire de son employeur. L’acceptation dépend toutefois de l’âge, du pays de résidence, du projet et, selon les contrats, d’un questionnaire médical.
L’assistance et le rapatriement sont-ils inclus dans tous les contrats ?
Non. Certaines formules se limitent au remboursement des soins, tandis que l’assistance, le transport médical et le rapatriement figurent dans d’autres, parfois en option.
Peut-on souscrire une fois parti ?
Pas toujours. Certains contrats exigent une souscription avant le départ, et un délai de carence peut retarder le début de certaines garanties.